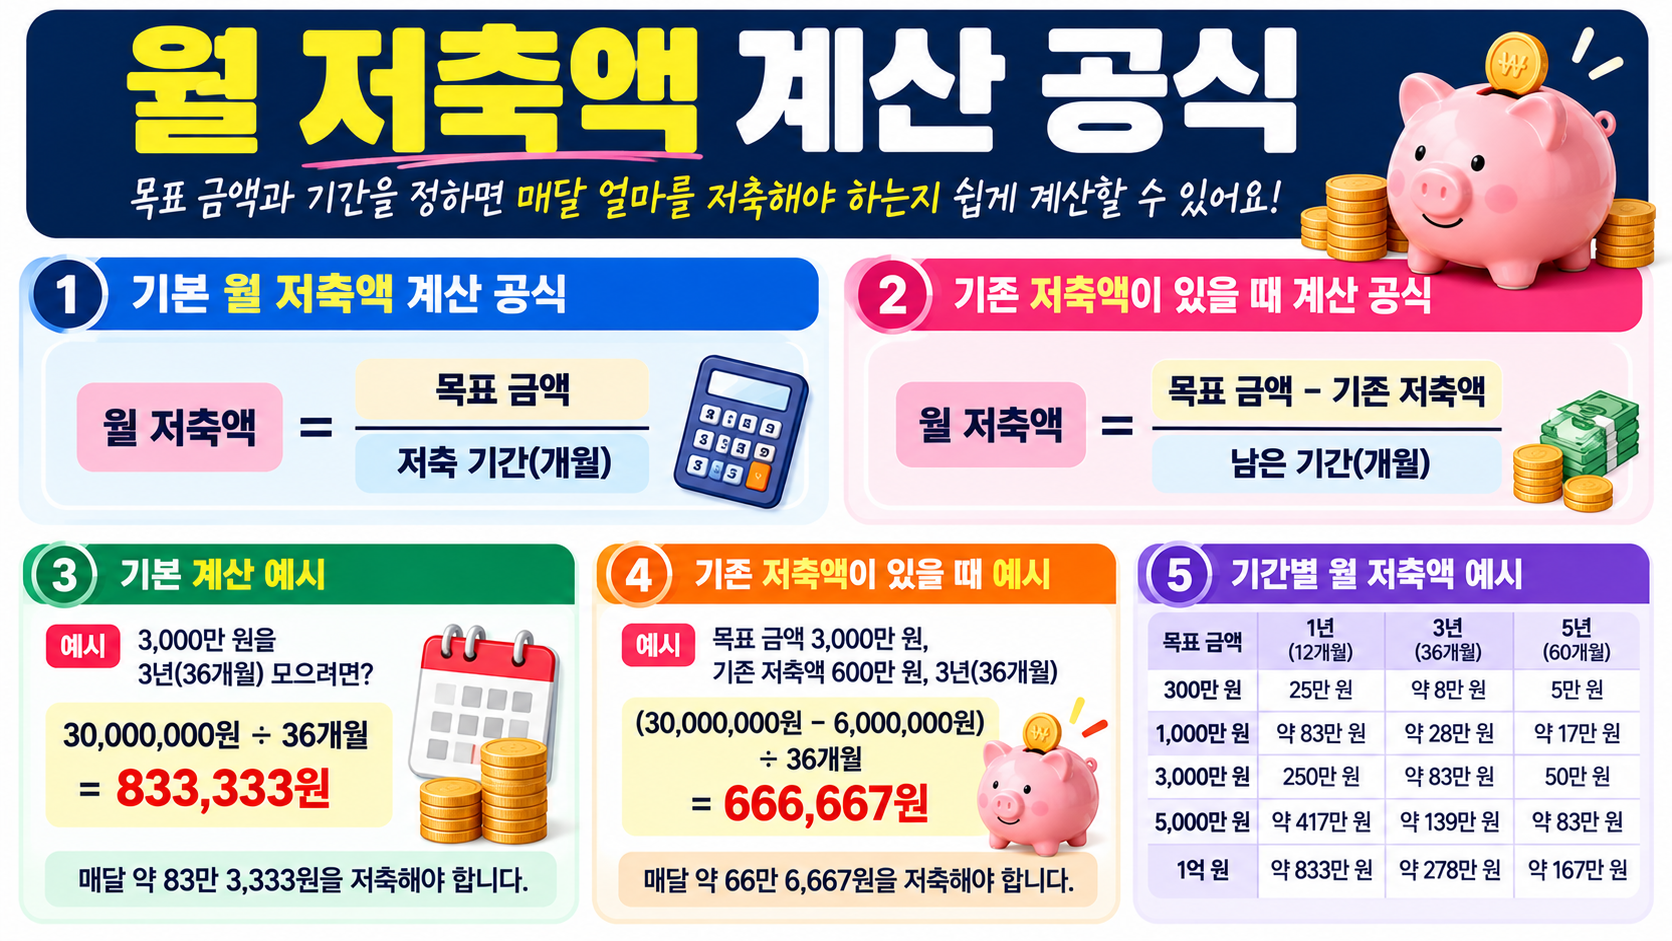

월 저축액 계산하는 방법을 알아봅니다. 1년, 3년, 5년 안에 목표 금액을 모으려면 매달 얼마를 저축해야 하는지 계산 공식과 실제 예시 5가지로 쉽게 설명합니다.
목차
- 월 저축액 계산이란?
- 월 저축액 계산 공식
- 목표 금액별 월 저축액 계산하기
- 기간별 월 저축액 비교
- 기존 저축액이 있을 때 계산하는 방법
- 이자를 포함한 월 저축액 계산
- 월 저축액 계산 실전 예시 5가지
- 월 저축 계획을 세울 때 주의사항
- 자주 묻는 질문 FAQ
- 마무리
1. 월 저축액 계산이란?
목돈을 모으려면 단순히 남는 돈을 저축하는 것보다 목표 금액과 기간을 먼저 정하는 것이 좋습니다. 목표가 명확하면 매달 얼마를 저축해야 하는지 계산할 수 있고, 자신의 소득과 지출에 맞춰 현실적인 계획을 세울 수 있습니다.
예를 들어 3년 안에 3,000만 원을 모으고 싶다면 매달 얼마를 저축해야 할까요?
이자와 기존 저축액을 고려하지 않는다면 3,000만 원을 36개월로 나누면 됩니다.
30,000,000원 ÷ 36개월 = 약 833,333원
따라서 매달 약 83만 3,333원을 저축해야 목표 금액에 도달할 수 있습니다.
이처럼 월 저축액 계산은 결혼 자금, 주택 마련 자금, 자동차 구입비, 여행 경비, 비상금 등 다양한 목표에 활용할 수 있습니다.
2. 월 저축액 계산 공식

가장 기본적인 월 저축액 계산 공식은 다음과 같습니다.
월 저축액 = 목표 금액 ÷ 저축 기간(개월)
단, 이 공식은 기존 저축액과 이자를 고려하지 않은 계산법입니다.
예를 들어 1,200만 원을 2년 안에 모으려는 경우를 살펴보겠습니다.
- 목표 금액: 12,000,000원
- 저축 기간: 24개월
계산하면 다음과 같습니다.
12,000,000원 ÷ 24개월 = 500,000원
따라서 매달 50만 원씩 저축하면 2년 동안 총 1,200만 원을 모을 수 있습니다.
계산할 때 알아둘 사항
저축 기간은 반드시 개월 수로 환산해야 합니다.
- 1년 = 12개월
- 2년 = 24개월
- 3년 = 36개월
- 5년 = 60개월
- 10년 = 120개월
저축 기간을 개월 수로 정확하게 계산하면 필요한 월 저축액을 쉽게 구할 수 있습니다.
3. 목표 금액별 월 저축액 계산하기
목표 금액이 같더라도 저축 기간에 따라 매달 필요한 금액은 달라집니다.
이자와 기존 저축액이 없다고 가정하고 목표 금액별 월 저축액을 계산해 보겠습니다.
| 목표 금액 | 1년 저축 | 3년 저축 | 5년 저축 |
|---|---|---|---|
| 300만 원 | 25만 원 | 약 8만 3,333원 | 5만 원 |
| 500만 원 | 약 41만 6,667원 | 약 13만 8,889원 | 약 8만 3,333원 |
| 1,000만 원 | 약 83만 3,333원 | 약 27만 7,778원 | 약 16만 6,667원 |
| 3,000만 원 | 250만 원 | 약 83만 3,333원 | 50만 원 |
| 5,000만 원 | 약 416만 6,667원 | 약 138만 8,889원 | 약 83만 3,333원 |
| 1억 원 | 약 833만 3,333원 | 약 277만 7,778원 | 약 166만 6,667원 |
위 금액은 원금만 기준으로 계산한 값이며, 이자와 세금은 반영하지 않았습니다.
표를 보면 같은 목표 금액이라도 저축 기간이 길수록 매달 필요한 저축액이 줄어드는 것을 알 수 있습니다.
다만 기간이 길어질수록 물가 상승이나 예상치 못한 지출 등도 고려할 필요가 있습니다.
4. 기간별 월 저축액 비교
이번에는 목표 금액을 2,000만 원으로 정하고, 저축 기간에 따라 필요한 월 저축액을 비교해 보겠습니다.
① 1년 안에 모으는 경우
20,000,000원 ÷ 12개월 = 약 1,666,667원
매달 약 166만 6,667원을 저축해야 합니다.
② 2년 안에 모으는 경우
20,000,000원 ÷ 24개월 = 약 833,333원
매달 약 83만 3,333원을 저축해야 합니다.
③ 3년 안에 모으는 경우
20,000,000원 ÷ 36개월 = 약 555,556원
매달 약 55만 5,556원을 저축해야 합니다.
④ 5년 안에 모으는 경우
20,000,000원 ÷ 60개월 = 약 333,333원
매달 약 33만 3,333원을 저축해야 합니다.
이처럼 목표 금액이 같더라도 기간을 어떻게 설정하느냐에 따라 월 저축 부담이 크게 달라집니다.
5. 기존 저축액이 있을 때 계산하는 방법
이미 일정 금액을 모아 놓았다면 그 금액을 목표 금액에서 빼고 계산하면 됩니다.
공식은 다음과 같습니다.
월 저축액 = (목표 금액 – 기존 저축액) ÷ 남은 저축 기간(개월)
예를 들어 목표 금액이 3,000만 원이고 현재 600만 원을 모았다면 추가로 필요한 금액은 2,400만 원입니다.
- 목표 금액: 30,000,000원
- 기존 저축액: 6,000,000원
- 남은 기간: 36개월
계산하면 다음과 같습니다.
(30,000,000원 – 6,000,000원) ÷ 36개월
= 24,000,000원 ÷ 36개월
= 약 666,667원
따라서 앞으로 매달 약 66만 6,667원을 저축하면 목표 금액에 도달할 수 있습니다.
이미 모은 돈이 있다면 전체 목표 금액이 아니라 부족한 금액을 기준으로 계산하는 것이 핵심입니다.
6. 이자를 포함한 월 저축액 계산
은행의 적금이나 저축 상품에 가입하면 이자가 발생할 수 있으므로 실제 필요한 월 저축액은 원금만 계산했을 때보다 적어질 수 있습니다.
다만 이자율, 납입 시점, 상품 조건, 세금 등에 따라 실제 수령액은 달라집니다.
월 저축액을 계산할 때는 먼저 이자를 제외한 기본 저축액을 구하고, 이후 예상 이자를 반영해 계획을 조정하는 방법이 이해하기 쉽습니다.
예를 들어 3년 동안 매달 일정 금액을 저축해 1,000만 원을 모으려고 한다면, 이자를 고려하지 않은 월 저축액은 다음과 같습니다.
10,000,000원 ÷ 36개월 = 약 277,778원
매달 약 27만 7,778원이 필요합니다.
실제 적금에서는 매월 납입한 금액마다 이자가 붙는 기간이 다르므로 단순히 연이율에 3년을 곱해서 계산하면 정확하지 않을 수 있습니다.
정확한 금액을 확인하려면 금융회사가 제공하는 적금 계산기에서 월 납입액, 가입 기간, 연이율, 이자 과세 조건을 입력해 만기 예상 금액을 확인하는 것이 좋습니다.
금융 상품의 금리와 조건을 비교할 때는 금융감독원의 금융소비자 정보포털 파인을 참고할 수 있습니다.
7. 월 저축액 계산 실전 예시 5가지
예시 1. 1년 동안 300만 원 모으기
- 목표 금액: 3,000,000원
- 저축 기간: 12개월
계산 공식:
3,000,000원 ÷ 12개월 = 250,000원
매달 25만 원씩 저축하면 됩니다.
예시 2. 2년 동안 1,000만 원 모으기
- 목표 금액: 10,000,000원
- 저축 기간: 24개월
계산 공식:
10,000,000원 ÷ 24개월 = 약 416,667원
매달 약 41만 6,667원을 저축해야 합니다.
예시 3. 3년 동안 2,000만 원 모으기
- 목표 금액: 20,000,000원
- 저축 기간: 36개월
계산 공식:
20,000,000원 ÷ 36개월 = 약 555,556원
매달 약 55만 5,556원을 저축해야 합니다.
예시 4. 5년 동안 5,000만 원 모으기
- 목표 금액: 50,000,000원
- 저축 기간: 60개월
계산 공식:
50,000,000원 ÷ 60개월 = 약 833,333원
매달 약 83만 3,333원을 저축해야 합니다.
예시 5. 기존 저축액 500만 원으로 3년 안에 2,000만 원 모으기
- 목표 금액: 20,000,000원
- 기존 저축액: 5,000,000원
- 저축 기간: 36개월
먼저 부족한 금액을 계산합니다.
20,000,000원 – 5,000,000원 = 15,000,000원
그다음 남은 기간으로 나눕니다.
15,000,000원 ÷ 36개월 = 약 416,667원
매달 약 41만 6,667원을 저축하면 목표 금액에 도달할 수 있습니다.
8. 월 저축 계획을 세울 때 주의사항
① 생활비를 제외하고 저축액을 정하기
월급이나 소득 전부를 저축할 수는 없습니다. 주거비, 식비, 교통비, 통신비 등 필수 지출을 먼저 계산하고 남는 금액을 기준으로 계획을 세우는 것이 좋습니다.
② 비상금과 목표 저축을 구분하기
갑작스러운 병원비나 수리비가 발생하면 목표 저축액을 중간에 사용하게 될 수 있습니다. 가능하면 비상금과 특정 목표를 위한 저축액을 구분해 관리하세요.
③ 무리한 저축 계획 피하기
월 저축액이 지나치게 높으면 생활비가 부족해져 저축을 중단할 수 있습니다. 지속할 수 있는 금액을 정하고 소득이 늘거나 지출이 줄어들면 저축액을 조정하는 편이 좋습니다.
④ 이자와 세금을 구분하기
예금이나 적금의 만기 금액은 납입 원금과 이자로 구성됩니다. 이자에 대한 세금이나 상품 조건에 따라 실제 수령액은 달라질 수 있습니다.
⑤ 계산 결과는 올림해서 적용하기
월 저축액 계산 결과가 소수점으로 나오면 목표 금액을 부족하지 않게 모으기 위해 원 단위에서 올림하는 것이 좋습니다.
예를 들어 월 저축액이 416,666.67원이라면 매달 416,667원 이상으로 계획할 수 있습니다.썸네일 만들어줘
9. 자주 묻는 질문 FAQ
Q1. 월 저축액은 어떻게 계산하나요?
목표 금액을 저축 기간의 개월 수로 나누면 됩니다. 기존 저축액이 있다면 목표 금액에서 기존 저축액을 먼저 빼야 합니다.
Q2. 1년 동안 1,000만 원을 모으려면 얼마씩 저축해야 하나요?
이자를 제외하면 1,000만 원을 12개월로 나눈 약 83만 3,333원을 매달 저축해야 합니다.
Q3. 3년 동안 3,000만 원을 모으려면 얼마가 필요한가요?
3,000만 원을 36개월로 나누면 약 83만 3,333원입니다.
Q4. 5년 동안 1억 원을 모으려면 월 저축액은 얼마인가요?
이자를 제외하면 1억 원을 60개월로 나눈 약 166만 6,667원입니다.
Q5. 기존 저축액이 있으면 어떻게 계산하나요?
목표 금액에서 기존 저축액을 빼고, 남은 금액을 남은 저축 기간으로 나누면 됩니다.
Q6. 적금 이자를 포함해서 계산할 수 있나요?
가능합니다. 월 납입액, 가입 기간, 연이율, 납입 시점 및 세금 조건을 반영해야 하므로 금융회사의 적금 계산기를 이용하면 편리합니다.
Q7. 월급이 일정하지 않아도 저축액을 계산할 수 있나요?
가능합니다. 최근 몇 개월간의 평균 소득과 필수 지출을 기준으로 기본 저축액을 정하고, 소득이 많은 달에는 추가로 저축하는 방법을 활용할 수 있습니다.
Q8. 월 저축액이 너무 많으면 어떻게 해야 하나요?
목표 금액을 낮추거나 저축 기간을 늘리는 방법이 있습니다. 현재 소득과 지출에 맞춰 지속할 수 있는 계획을 세우는 것이 중요합니다.
Q9. 월 저축액 계산에서 이자를 꼭 반영해야 하나요?
기본 계획을 세울 때는 이자를 제외해 계산해도 됩니다. 다만 이자를 포함한 만기 목표를 정확하게 확인하려면 금융 상품의 금리와 세금 조건을 반영해야 합니다.
Q10. 목표 금액을 빨리 모으는 방법은 무엇인가요?
필수 지출을 점검하고 불필요한 소비를 줄여 저축액을 늘리는 방법이 있습니다. 다만 생활에 필요한 지출과 비상금까지 무리하게 줄이지 않는 것이 좋습니다.썸네일 만들어줘
10. 마무리
월 저축액 계산은 목표 금액과 기간을 정한 뒤 필요한 금액을 나누는 간단한 방법으로 시작할 수 있습니다.
핵심 공식은 다음과 같습니다.
월 저축액 = (목표 금액 – 기존 저축액) ÷ 남은 저축 기간(개월)
예를 들어 3년 안에 3,000만 원을 모으려면 기존 저축액이 없는 경우 매달 약 83만 3,333원을 저축해야 합니다.
이자를 고려하지 않은 기본 계산으로 목표를 세운 뒤, 실제 저축 상품의 금리와 세금, 생활비를 함께 검토하면 보다 현실적인 계획을 만들 수 있습니다.
무리하게 높은 저축액을 설정하기보다는 꾸준히 실천할 수 있는 금액부터 시작해 목표 금액을 단계적으로 늘려 보세요.
월 저축액 계산기를 추가해줘이자 계산 공식을 더 정확히 넣어줘
🔗 함께 보면 좋은 계산법
함께 알아두면 좋은 계산법입니다.